Tasa turística en Cataluña: Todo lo que debes saber
Si tienes una vivienda de uso turístico o un alojamiento de turismo rural (masía, casa rural, agroturismo) en Cataluña, debes conocer el Impuesto sobre las estancias en establecimientos turísticos. Su importe depende del municipio, de la categoría del establecimiento y de las unidades de estancia de cada huésped.
Tarifas, exenciones y plazos contrastados con la ATC el 14 de octubre de 2026. Los importes siguientes corresponden al período del 1 de abril de 2026 al 31 de marzo de 2027. Consulta la tabla oficial de tarifas y recargos municipales de la ATC antes de calcular cada estancia.
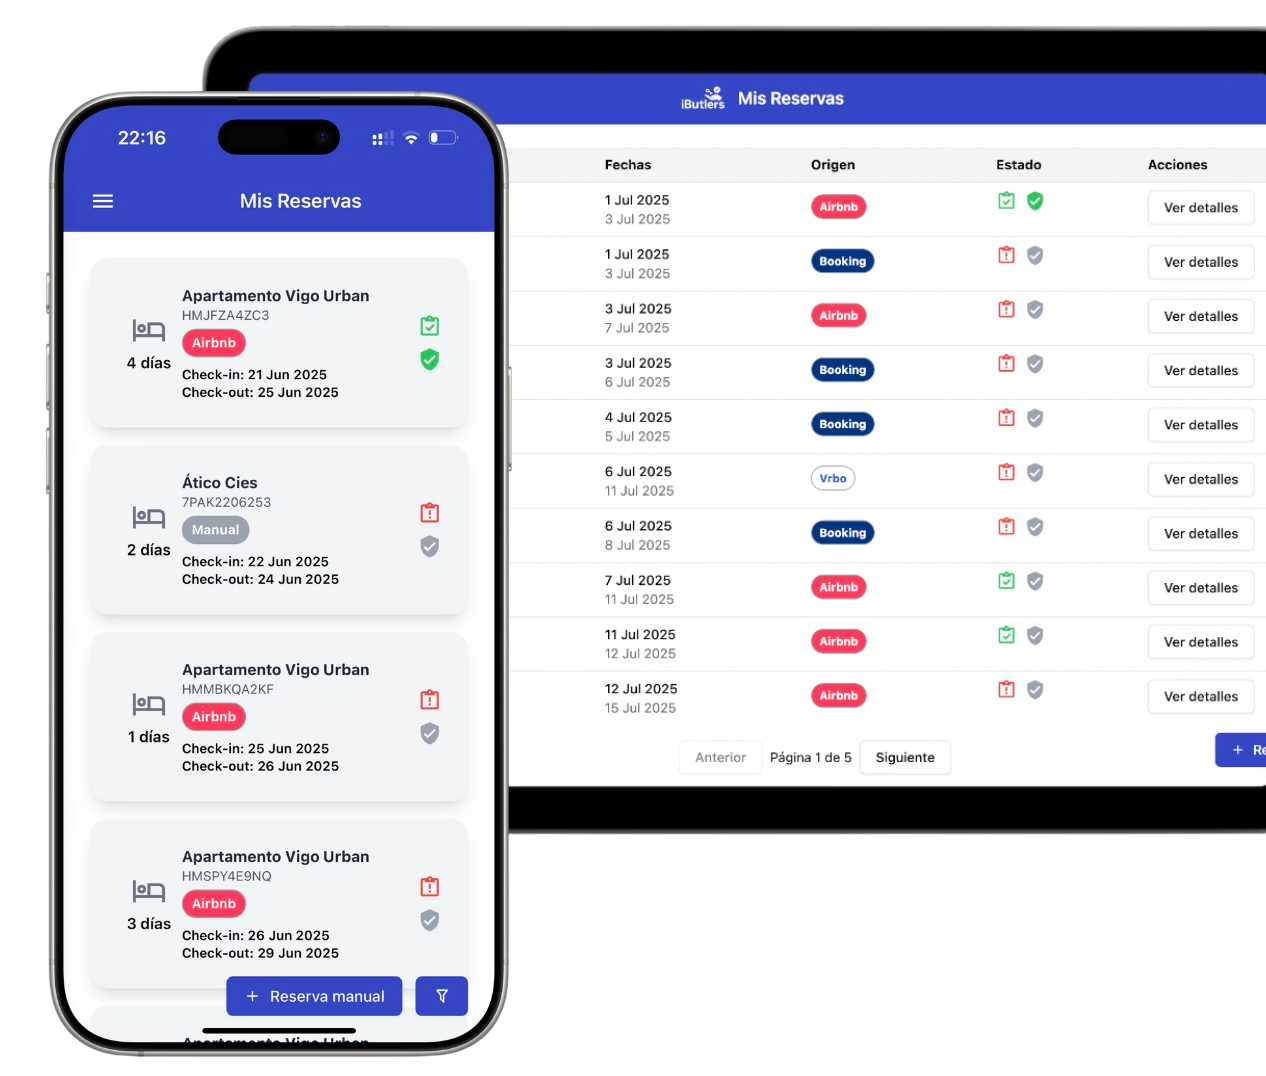
💡 Recauda tu tasa turística directamente desde el formulario de check-in
Con iButlers puedes consultar el proceso de cobro de tasas integrado en el check-in.
Consulta las funciones disponibles para tu alojamiento.
💶 ¿Cuánto se paga?
Para las viviendas de uso turístico, la tarifa por persona y día o fracción cambia según la ubicación:
- Barcelona ciudad (EB4): 4,50 € de tarifa autonómica más 5,00 € de recargo municipal: 9,50 € en total.
- Resto de Cataluña (ET4): 1,75 €, más el recargo municipal que proceda.
- Resto de establecimientos y equipamientos fuera de Barcelona (ET3): 0,90 €, más el recargo municipal que proceda. Comprueba la categoría registrada de tu alojamiento rural; no se aplica automáticamente la tarifa de vivienda de uso turístico.
- Máximo de 7 unidades de estancia por persona en el mismo establecimiento y período continuado.
- Las personas de 16 años o menos están exentas. A partir de los 17 años se paga, salvo otra exención aplicable.
Ejemplos prácticos:
- Pareja en vivienda turística en Girona, 3 noches:
1,75 € x 2 personas x 3 noches = 10,50 € en total, sin recargo municipal en este ejemplo. - Grupo de 4 en un alojamiento de categoría ET3 en Lleida, 10 noches:
0,90 € x 4 personas x 7 noches (máx.) = 25,20 € en total, sin recargo municipal en este ejemplo.
💡 Barcelona ciudad aplica un recargo de 5,00 € por persona y día o fracción del 1 de abril de 2026 al 31 de marzo de 2027. Desde el 1 de octubre de 2026 también hay recargos en otros municipios: comprueba el correspondiente a la ubicación de tu alojamiento.
🏙️
Barcelona · Vivienda turística
Pareja · 3 noches
(4,50 € tarifa autonómica + 5,00 € recargo BCN) × 2 personas × 3 noches = 57,00 €
🌆
Barcelona · Vivienda de uso turístico
Grupo de 4 · 7 noches
(4,50 € tarifa autonómica + 5,00 € recargo BCN) × 4 personas × 7 noches (máx.) = 266,00 €
⚠️ Atención: tarifas vigentes y reservas anticipadas
La Ley 2/2026 introdujo nuevas tarifas en vigor desde el 1 de abril de 2026.
En Barcelona, el recargo municipal es de 5 € durante el período de abril de 2026 a marzo de 2027. Las tarifas y los recargos posteriores tienen sus propias fechas de aplicación.
👉 Si al reservar se pagaron el alojamiento, el impuesto y el recargo correspondiente, la ATC indica que se aplica la tarifa vigente en ese momento. Comprueba ese supuesto antes de usar los ejemplos.
🙅 ¿Quiénes no pagan?
No todos los huéspedes deben pagar la tasa. La normativa recoge varias exenciones:
- Menores de 17 años, incluidas las personas de 16 años.
- Estancias subvencionadas por programas sociales de administraciones públicas de un Estado miembro de la Unión Europea.
- Estancias por motivos de salud y de sus acompañantes, cuando cumplan los requisitos de acreditación.
- Estancias por causas de fuerza mayor previstas reglamentariamente.
👉 Cada exención tiene sus requisitos documentales. Consulta las exenciones y formas de acreditación publicadas por la ATC y conserva los justificantes que correspondan. No existe una exención general por ser estudiante menor de 25 años.
Del cálculo a la gestión del cobro
Después de comprobar la tarifa y las exenciones que corresponden a la estancia, puedes consultar el proceso de cálculo y cobro de tasas turísticas de iButlers. Revisa la configuración aplicable a tu alojamiento; cobrar al huésped y presentar la liquidación ante la administración son gestiones distintas.
Cómo funciona el cálculo y cobro de tasas turísticas
📑 ¿Cómo gestionarlo?
El titular del establecimiento cobra el impuesto al huésped y lo incluye de forma diferenciada en la factura, indicando las unidades de estancia y la tarifa aplicada.
💡 Recauda tu tasa turística directamente desde el formulario de check-in con iButlers.
Posteriormente, deberás presentar el impuesto ante la Agència Tributària de Catalunya (ATC):
- Mediante el Modelo 950 en el caso general de establecimientos turísticos, por vía telemática. La ATC también dispone del modelo 940 para cruceros y del 920 para autoliquidación agregada.
- Del 1 al 20 de octubre: estancias del 1 de abril al 30 de septiembre.
- Del 1 al 20 de abril: estancias del 1 de octubre al 31 de marzo anterior.
La liquidación es semestral, no trimestral. Si no resulta ninguna cantidad a ingresar, no se presenta la declaración; deben conservarse los justificantes de las exenciones. Puedes consultar el trámite oficial de declaración del impuesto y las preguntas frecuentes de la ATC sobre facturación y plazos.
💡 Organiza el registro con iButlers
Prepara el registro de viajeros y organiza la recogida y el envío de los datos de tus huéspedes. Revisa las obligaciones y la configuración de cada alojamiento.
- Comprobación de los datos del huésped
- Envío automático de partes al Ministerio del Interior
- Revisión del acceso a los datos de tus huéspedes
✅ Visita nuestra web o escribe a contacto@ibutlers.com
📑 Normativa oficial (Cataluña)
La Ley 2/2026, de 6 de marzo, modifica el impuesto y la regulación de los recargos municipales. Para aplicar el impuesto, consulta también la normativa y los criterios actualizados de la ATC.
📑 Normativa adicional (Barcelona)
Además de la tarifa autonómica, la ciudad de Barcelona aplica un recargo municipal sobre la estancia turística.
Del 1 de abril de 2026 al 31 de marzo de 2027 este recargo es de 5,00 € por persona y día o fracción.